白条冲账、虚开劳务:村级支出的凭证红线怎么防
上一期我们厘清了村集体资金“收”的规矩——所有收入必须全额存入银行对公账户,严禁坐收坐支。
钱进了公账,下一步就是怎么花、怎么报。在不少乡镇开展的村级财务集中审计和巡察中,支出环节暴露最频繁、村干部喊难也最扎堆的问题,往往卡在同一件事上:原始凭证。
不少村干部在面对审计询问时总有一肚子苦水:“村里水管爆裂找邻村老泥工应急抢修、修补破损村道向村民零散买了三车碎石、迎检搞人居环境整治雇了几个本村留守老人扫了四天垃圾……对方既没开公司也没个体执照,根本开发不出正规税务发票。事情确实干了,钱也实打实付了,经手人只能写张便条、收据让对方按个手印冲账。如果非要发票才给报,很多急事难事村里根本没法办。”
这种拿着非正规收据甚至手写便条报销村集体资金的做法,实务中统称为“白条入账”。
理解基层的难处是一回事,但认清法律底线是另一回事。白条入账不仅破坏了国家统一的会计制度,更致命的是,很多基层违纪违法案件,往往就发端于由“白条”衍生出来的“虚开劳务套现”。
一、白条冲账到底违规在哪里
所谓“白条”,本质上是指一切不符合国家法律法规和统一会计制度规定的自制收款条据或便条。
《会计法》第十四条明确规定,会计机构、会计人员必须按照国家统一的会计制度的规定对原始凭证进行审核,对不真实、不合法的原始凭证有权不予接受。《农村集体经济组织财务制度》第十五条与《农村集体经济组织会计制度》亦设立了明确的禁止性红线:开支应当取得合法有效的原始凭证,任何单位和个人不得以虚假的经济业务事项或者资料进行会计核算,严禁以白条抵顶库存现金或记账。
在审计和司法视角下,白条入账绝不仅仅是“凭证不合规”这么简单,它打破了资金支出最核心的客观验证机制:
首先,白条极易成为掩盖虚假支出的遮羞布。正规发票背后有税务系统的发票代码、纳税主体信息以及防伪验证机制,而一张手写的白条便签,纸张可以任意找,上面的劳务事实、工作天数、结算单价全凭经手人单方书写。有些所谓的“白条”,甚至是事后几个月为了应付年终报账突击补填的,其背后所载事项的真实性根本无法独立倒查。
其次,白条彻底瓦解了村级民主监督的防御效能。村集体开支必须经过村务监督委员会审核与村两委联审联签。当面对一叠只有简短几行字、没有明细清单的手写白条时,监督人员根本无从核实这项支出究竟是不是因公产生、单价是否符合当地市场行情、是否存在重复报销或虚高列支。久而久之,村监委的审核往往被迫沦为“只要村书记签了字、有条子就给盖章”的走过场。
二、从“真实白条”到“虚构用工与找票充支”的危险质变
比普通白条更具隐蔽性、也更容易让经手干部直接跌落违纪违法深渊的,是试图通过弄虚作假来“平账”的行为。
在基层,经常发生这样一种扭曲的演变过程:
由于近几年各级对“严禁白条入账”查得极严,乡镇村财代理记账中心对普通白条一律退单不予报账。为了把村里一些缺乏发票的开支报销出来,或者为了积攒一笔体外灵活资金以应对无法正式入账的违规吃喝与礼品开支,部分村干部开始在凭证上动起歪脑筋,最常见的就是两种衍生套路:
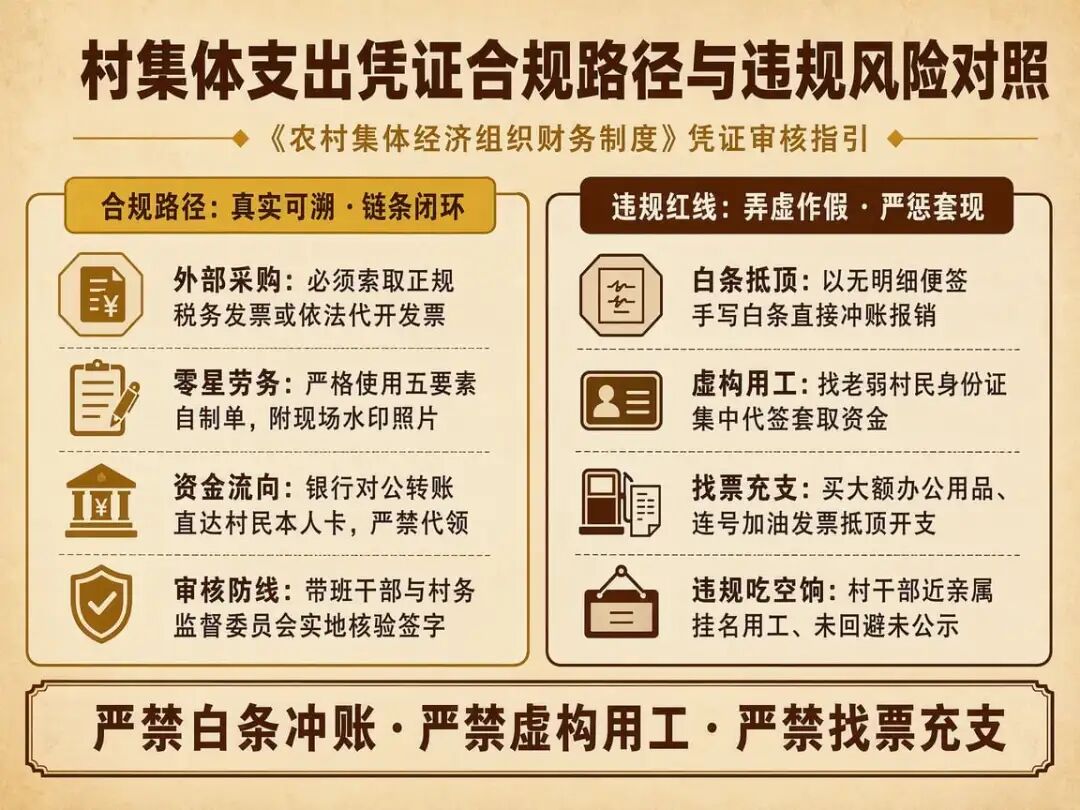
第一种是“虚构劳务表套现”。以“人居环境整治”、“防汛清障”或“绿化养护”等名义,找来村里十几名老弱村民、低保户甚至是村干部自己的亲友身份证信息,编造一份虚假的《村集体务工报酬发放表》。表格上详细写着出工天数、每天工钱,再由经手干部集中代签字、代按指纹,去财务顺理成章地冲账领出现金。甚至有的地方演变成村干部的近亲属常年挂在护林、保洁名单上“坐吃空饷”。
第二种是“找发票、买发票充支”。一些干部既不敢拿白条报账,又嫌编造用工表麻烦,便辗转找村里的小卖部、熟人餐馆、加油站,或者找包工头大额开具“办公用品”、“电脑耗材”、“车辆加油”或“机械维修”等品类的税务发票,用来顶替真实的招待费、礼品支出或无票开支。
这一步迈出去,问题的性质就发生了根本性蜕变:
如果说拿白条报销真实公事,尚属“财务凭证不规范的违规问题”;那么通过伪造务工表或买发票套取集体资金,在法律上就已经直接构成了“弄虚作假、侵吞套取公共资产的违纪违法行为”。
在实际查处的案例中,许多村干部辩解“开虚票套出来的钱全用于村里没发票的公事了,自己一分没揣”。但纪检监察和司法机关在核查时,首先认定的就是“弄虚作假骗取公款”这一手段本身。套出的现金脱离了监管大账,到底用于哪些公事全凭个人口供,缺乏客观凭据,根本无法被依法采信。而且在顺藤摸瓜的核查中,往往发现这笔体外资金最终被经手人用于个人挪用、挥霍或私分。本想“变通解决问题”,最终却把自己送进了法纪的严惩通道。
三、农村零星支出的合规凭证与补正路径
村庄运转确实存在大量分散、小额、非正规市场的交易,既要坚决堵住虚报套现的黑洞,又不能让正常的村务运转陷入瘫痪。关键在于分类理顺凭证的合法来源与补正规范。
在实务操作中,村级各类支出应当严格按照资金属性区分处理:
第一,面向法人、个体工商户及规范市场的采购支出,一律凭正规发票报销。无论是购买办公用品、农资设备、建筑修缮材料,还是租赁机械车辆,只要交易对方具备开票条件,必须索取正规税务发票,不得以收据、送货单充抵。对于向自然人购买零星沙石或租赁农机具的,完全可以通过乡镇便民服务中心或当地税务机关申请代开普通发票,相关税费按合同约定列支。
第二,确无发票的本村村民临时零星用工,规范使用“五要素齐全”的自制务工单。对于村内确实无法取得发票的小额季节性、突发性村民劳务(如临时防汛清障、零星保洁),现行财会制度并未完全封死合规通道,但对自制凭证设置了极其严格的证据链要求。一份能经得起审计和核查的务工清单,必须同时具备五大核心要素:
具体的用工日期、作业地点与明确的工作内容,坚决杜绝只写笼统的“村容整治”;
真实的务工人员名单,附带身份证号与联系方式;
清晰合理的工时记录,以及符合当地公允标准的日工资单价;
务工人员本人亲笔核对签字或捺印,严禁干部集中代签代按;
附带日期水印的施工现场前后对比照片,并由带班干部与村务监督委员会成员现场复核签字。
特别需要强调的是两条防线:一是第自制凭证仅适用于小额、临时、偶发性的零星点工,凡是具有施工性质的工程项目,哪怕造价只有数万元,也绝不允许“化整为零”拆分成点工劳务单报销冲账,必须正规签订施工合同并取得建安发票;二是村干部近亲属参与村内零星务工的,必须严格履行事前回避与报备程序,并在村务公开栏单独公示出工天数与报酬,主动接受群众监督。
第三,严格执行劳务报酬非现金直达发放。这是防范虚列劳务套现最硬的一道防火墙。所有核算出来的村民务工报酬,一律通过村集体银行对公账户,直接转账支付到务工村民本人的银行卡或市民卡中。坚决取缔村干部提取大额现金“二次代发”,更严禁一人代领多人工钱,确保资金流向与务工人员名单精准对应、全程留痕。
四、政府工作人员与基层监管的四个穿透抓手
对于乡镇经管干部、包村领导以及纪检监察和巡察人员来说,审查村级凭证不能仅看票面格式是否完备,而要穿透到业务实质,重点抓好四个把关环节:
一是警惕务工表上的“笔迹雷同”与“集中代签”。在抽查村级财务凭证时,翻开务工报酬发放表,凡是十几个人的签名笔迹高度相似、指纹明显出自同一人、或者多张表格由同一人统筹代领代付的,属于虚构劳务的高危信号,必须现场随机抽查联系清单上的村民本人进行实地核实。
二是核查务工人员身份是否“逻辑吻合”。重点核对务工名单上是否有村干部近亲属、长期在外务工经商人员,或者丧失劳动能力的高龄老人;核对用工天数与工程体量是否严重失衡。如果一个几十米长的小水渠清理,账面上连续十几天列支了上百个工日,显然存在水分,必须倒查实际用工记录与现场照片。
三是倒查大额“办公用品、异常加油票与大额餐饮发票”。在日常审核中,要重点防范找票冲账的暗道。对村级账面上频繁出现的大额连号办公用品发票、超出村级公车实际用量的高频加油票、以及无公函的大额餐费发票,必须实行实质性穿透审核,要求报账人提供详细采购明细清单、出入库单及使用去向说明,绝不能见票即报。
四是严格审核税务代开发票的“合同与业务佐证”。对于在税务机关代开的发票,同样不能只看一张票面。要穿透审查发票背后是否附带正式的采购协议、材料进场过磅单、验收单以及对公银行转账凭证,重点防范某些人员通过虚开发票来为无实际交易的违规开支“洗白”。
凭证不仅是财务记账的纸片,更是干部履职留痕的护身符。把支出凭据做真实、把用工手续做扎实,既是对集体资产负责,也是保护经手干部在历次审计中干干净净、立于不败之地的根本规矩。
【把关备忘录】
1.白条一律不入账:凡无正规发票或合规自制凭证清单的支出,代理记账一律不予报销入账。
2.务工名单逐人核:自制劳务凭证必须要素齐全、本人亲签、附现场照片,资金必须银行转账直达村民本人。
3.近亲属出工必回避:村两委及财务经手人员近亲属参与村级有偿用工的,必须严格履行事前报备与村务监督回避程序。